Uvodna cijena — samo danas

📄 Digitalna knjiga u PDF-u · čitajte na mobitelu ili je ispišite

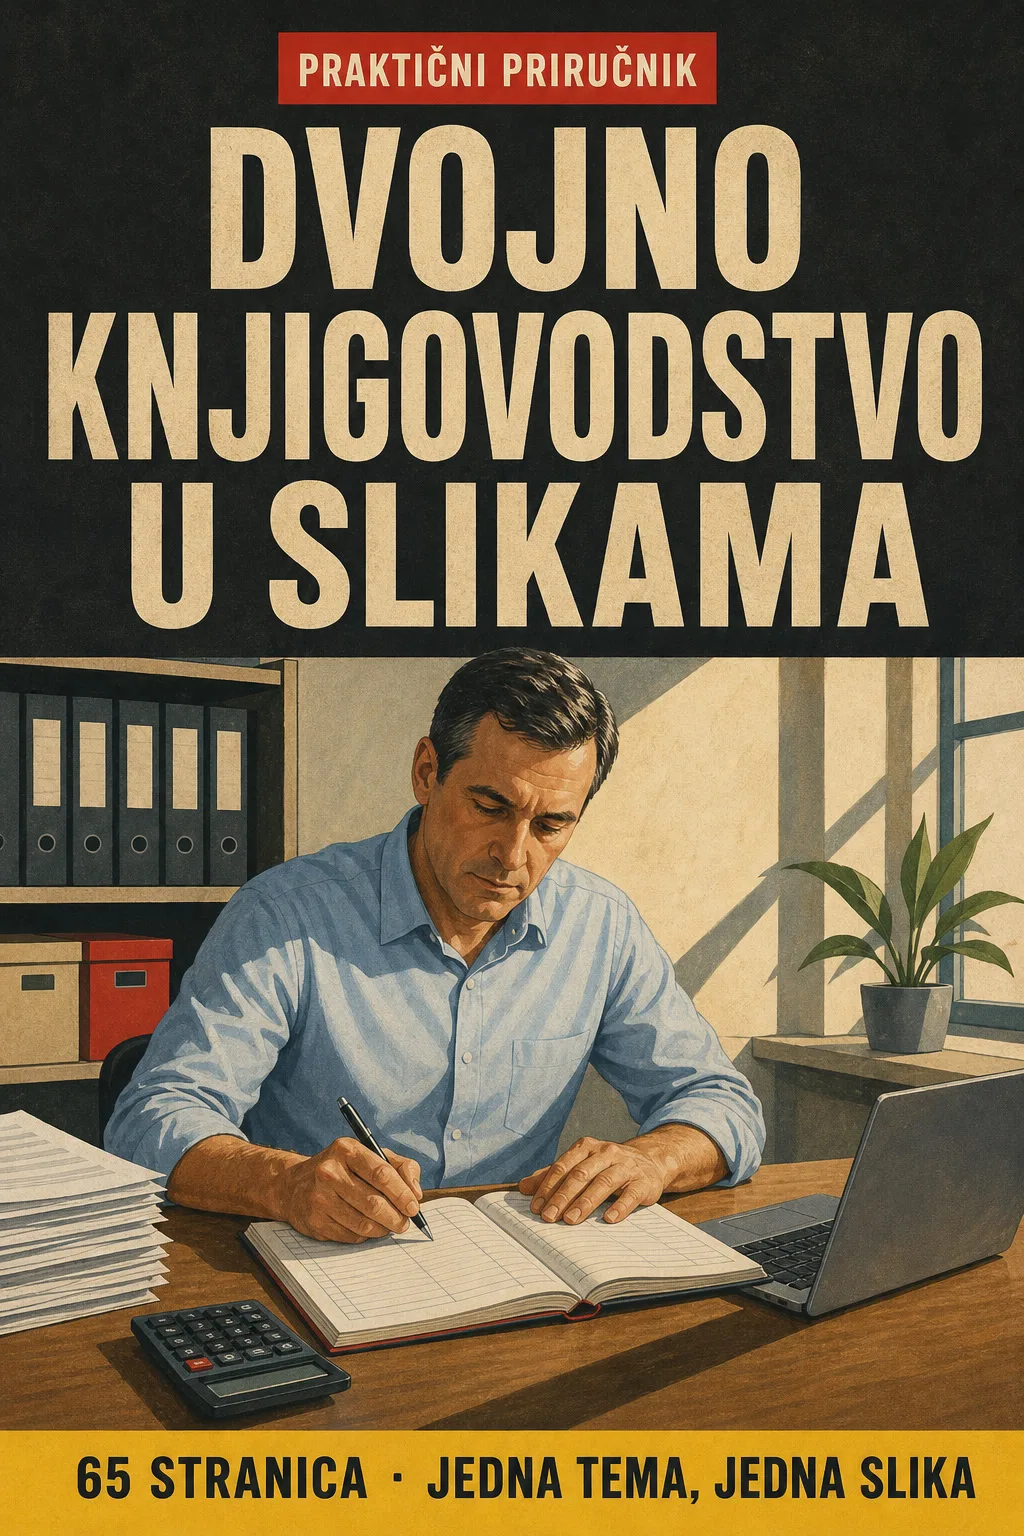
Dvojno knjigovodstvo u slikama: svako knjiženje na dva T-konta Jedna tema po stranici, uvijek ista 4 koraka

Za tečaj za knjigovođu i za posao: hrvatski računski plan od razreda 0 do 9, temeljnica, PDV i bruto bilanca. Svaka tema ima svoju stranicu: prvo crtež, zatim ono što treba zapamtiti. 65 ilustriranih stranica.

POČNITE UČITI OVAKO

🔒 Sigurno plaćanje · PDF e-poštom · jamstvo 30 dana

Svaka tema ima svoju stranicuSvako knjiženje nacrtano na T-kontima, s objašnjenjem pokraj
65 ilustriranih stranica8 dijelova, od bilance kao vage do kontrolne liste za zaključak godine
Aktualni izvoriZakon o računovodstvu, HSFI i Zakon o PDV-u
PDF e-poštomFormat

Pogledajte unutar knjige

Svaka stranica ima veliki crtež i okvir s kontima, iznosima i koracima koje treba znati:

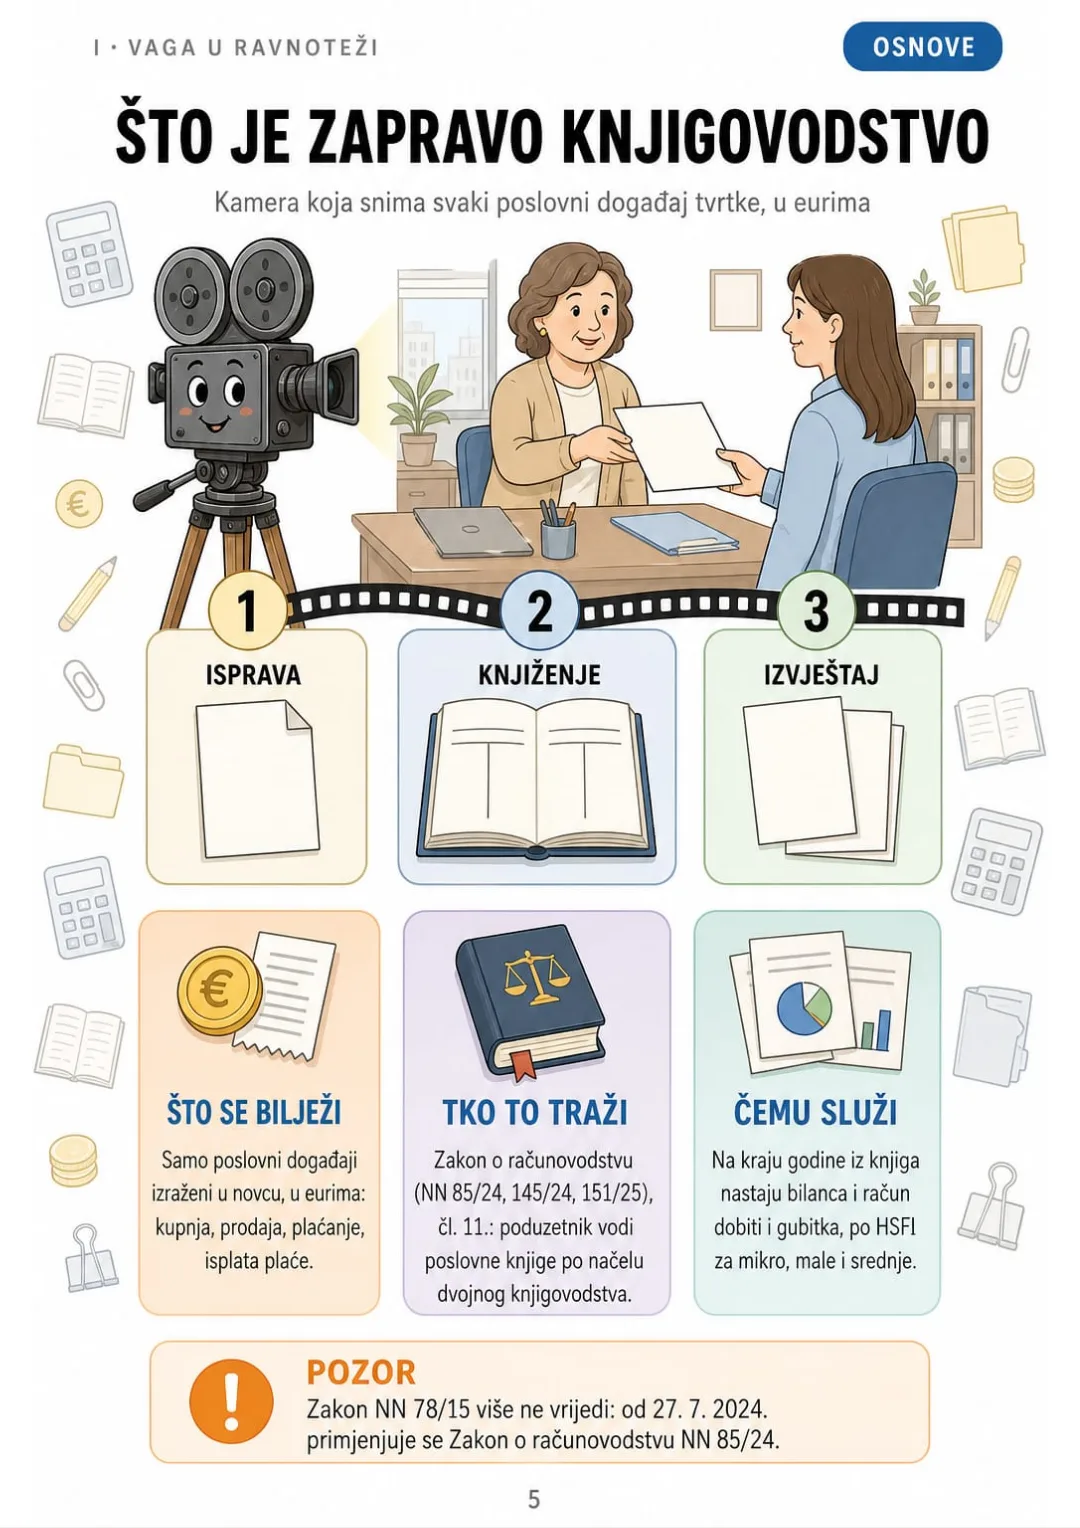
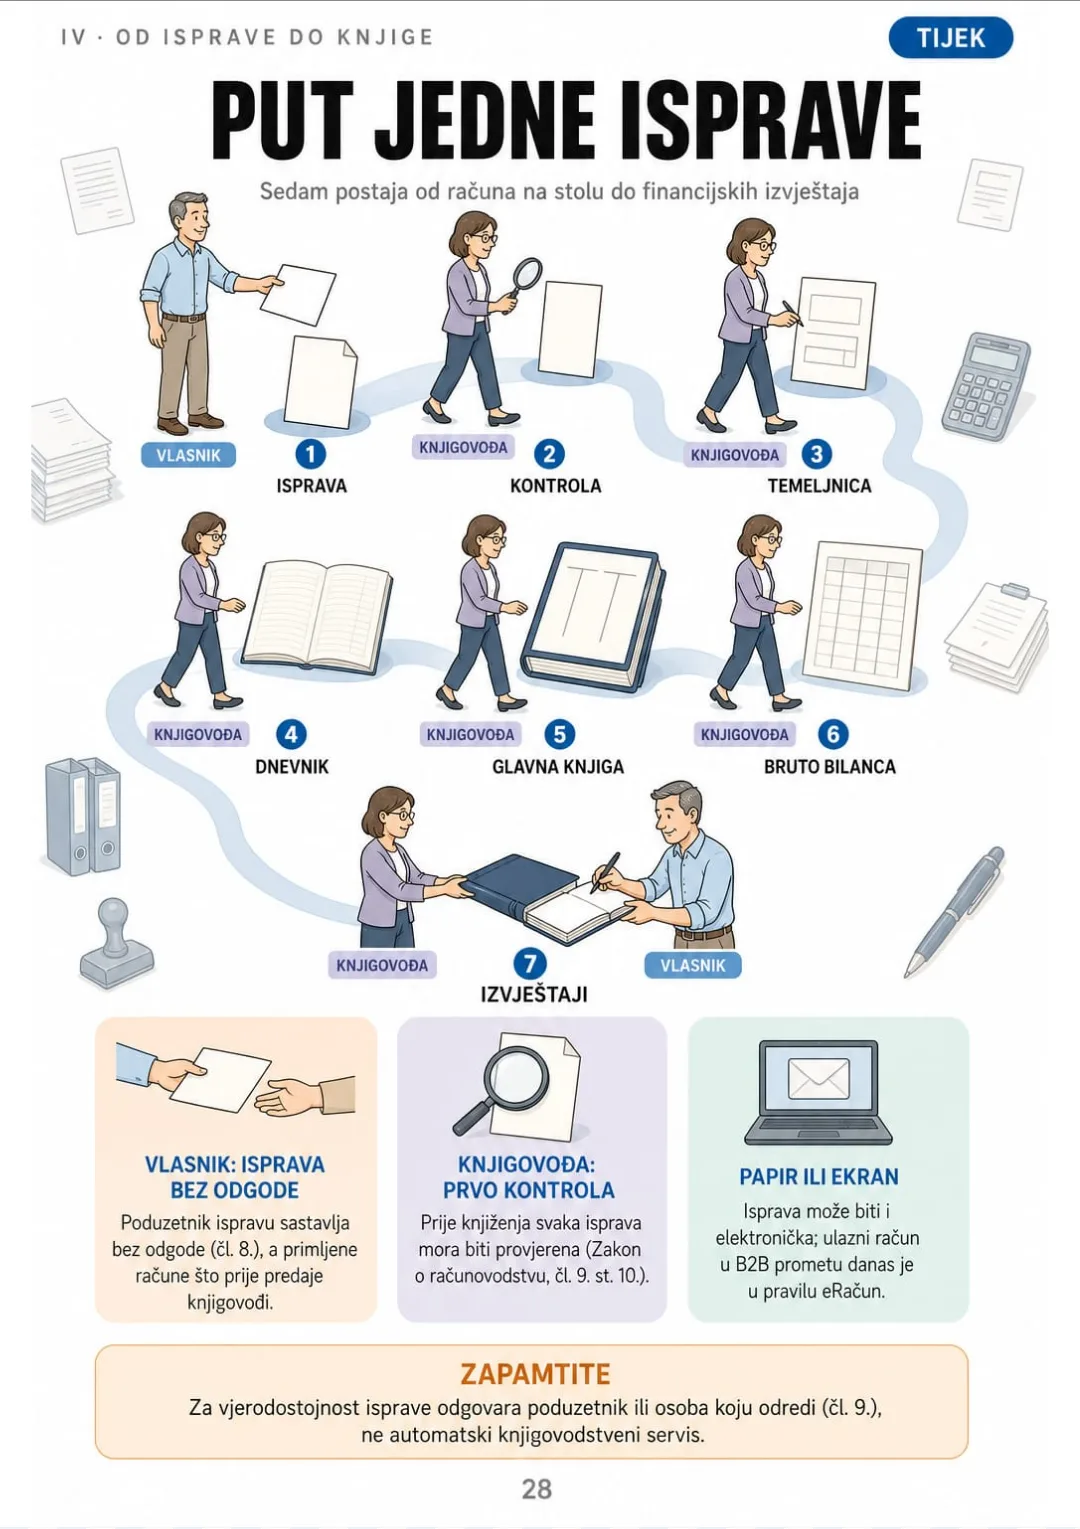
Isprava → knjiženje → izvještaj: put svakog eura prema Zakonu o računovodstvu NN 85/24
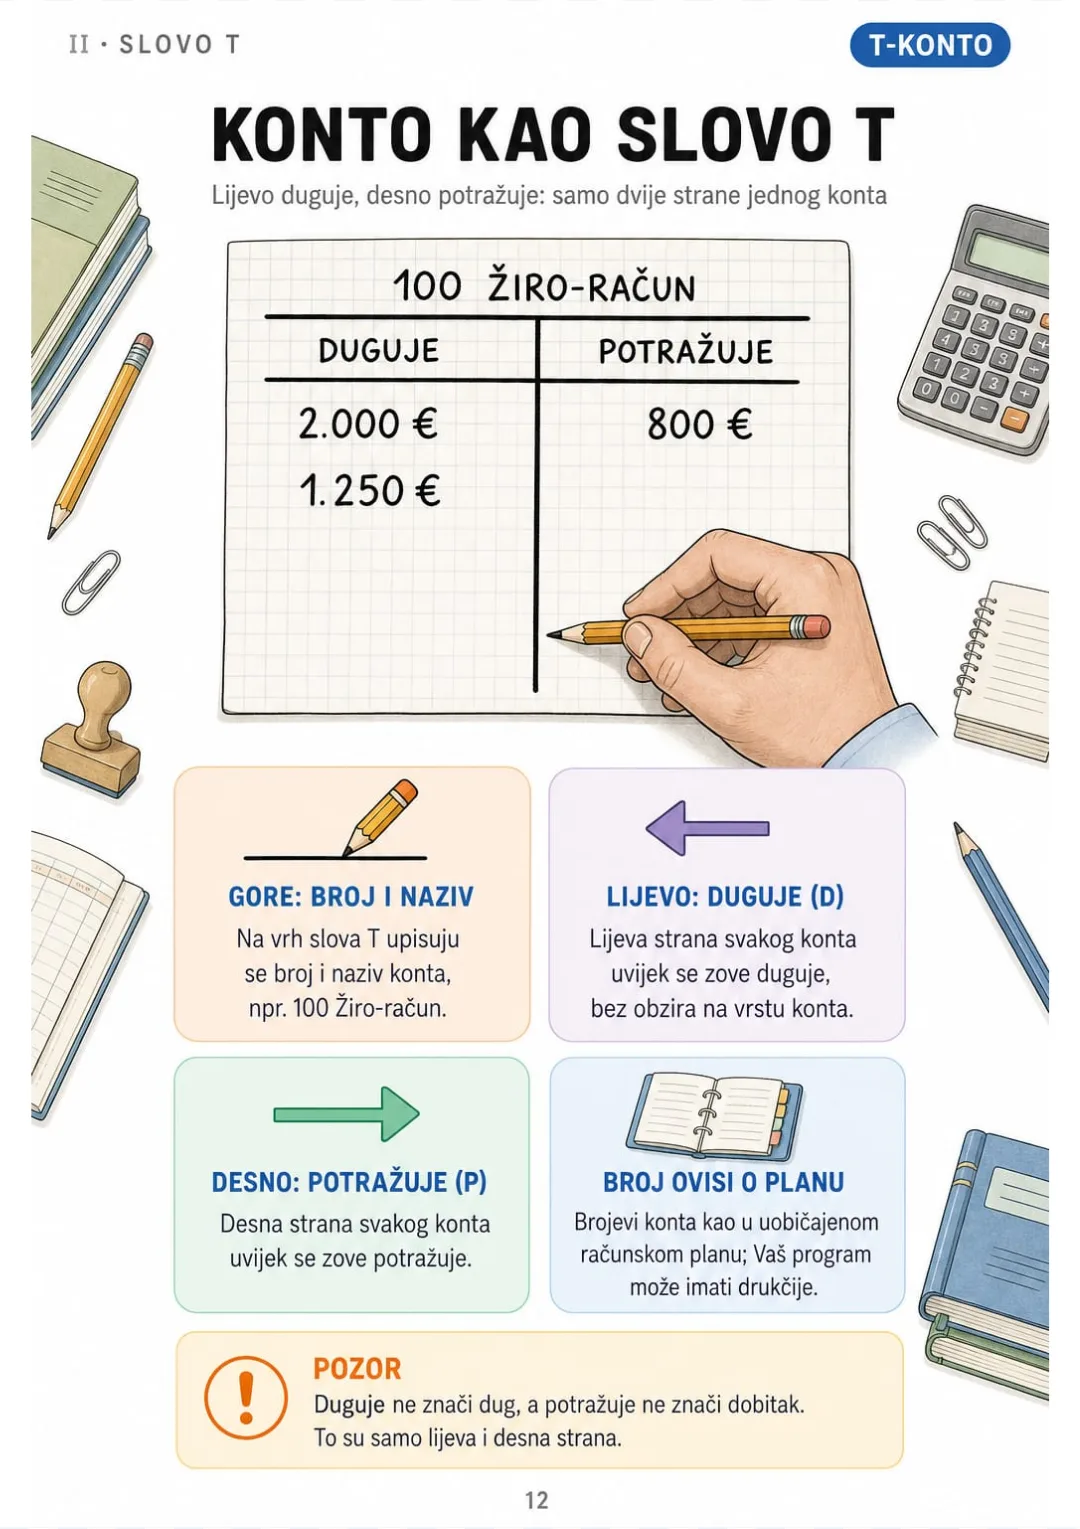
T-konto Žiro-račun: 2.000 € i 1.250 € na duguje, 800 € na potražuje.
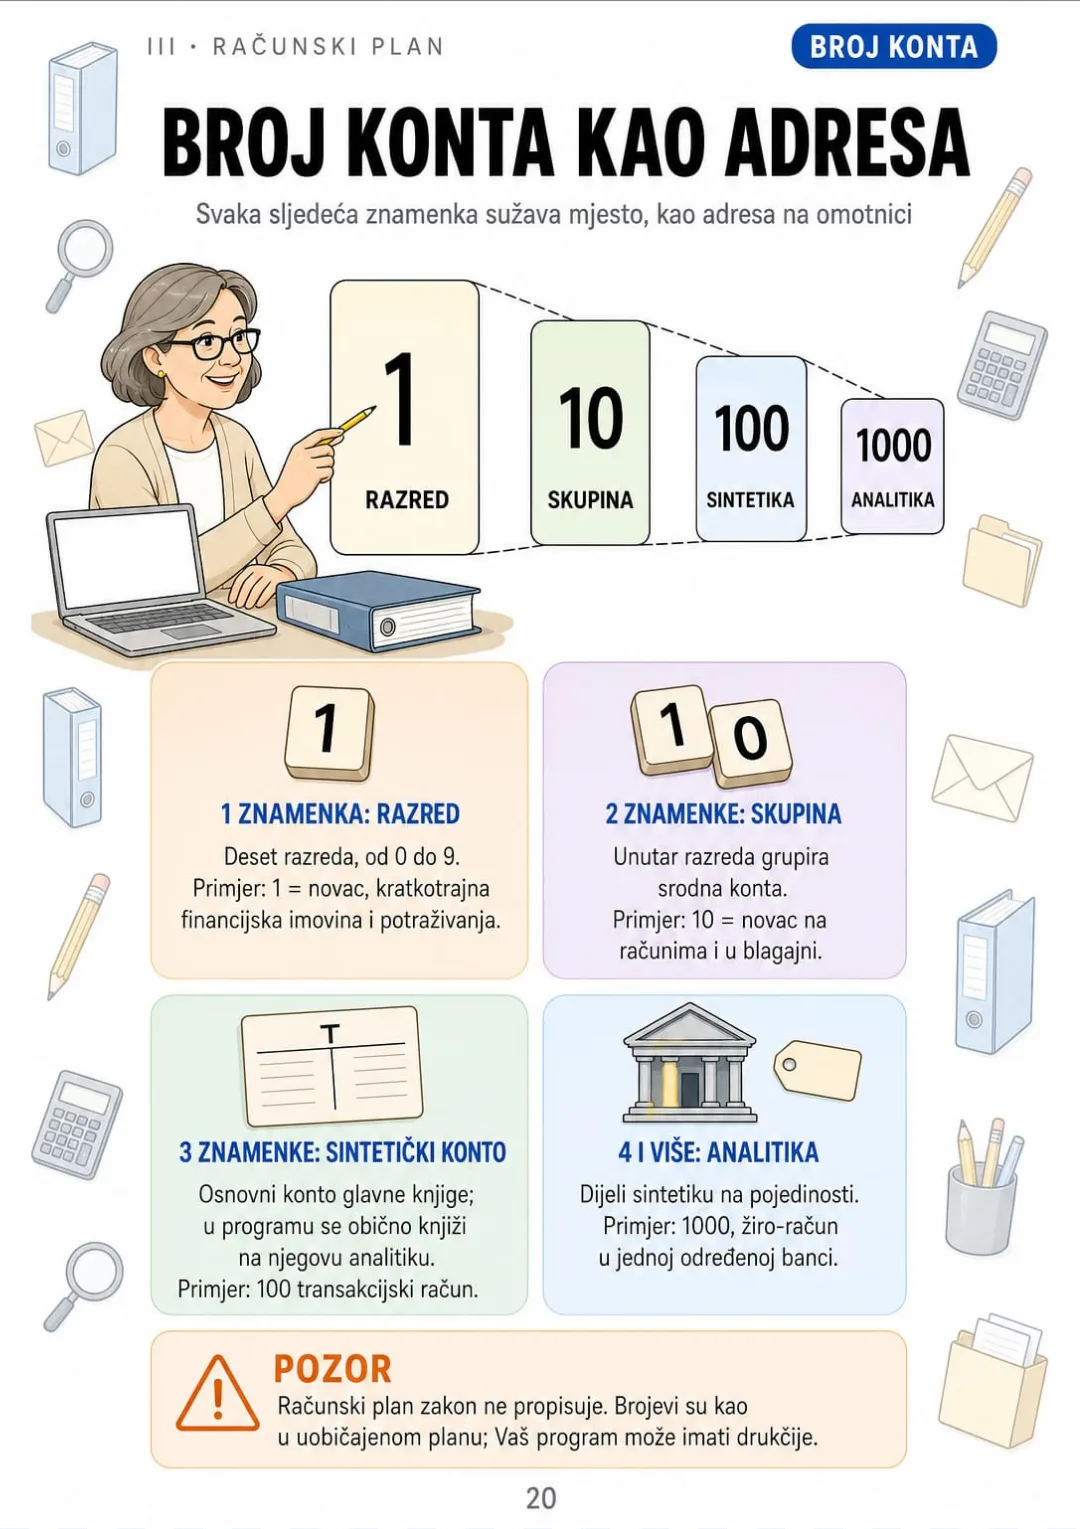
1 → 10 → 100 → 1000: razred, skupina, sintetički konto, analitika
Isprava → kontrola → temeljnica → dnevnik → glavna knjiga → bruto bilanca → izvještaji
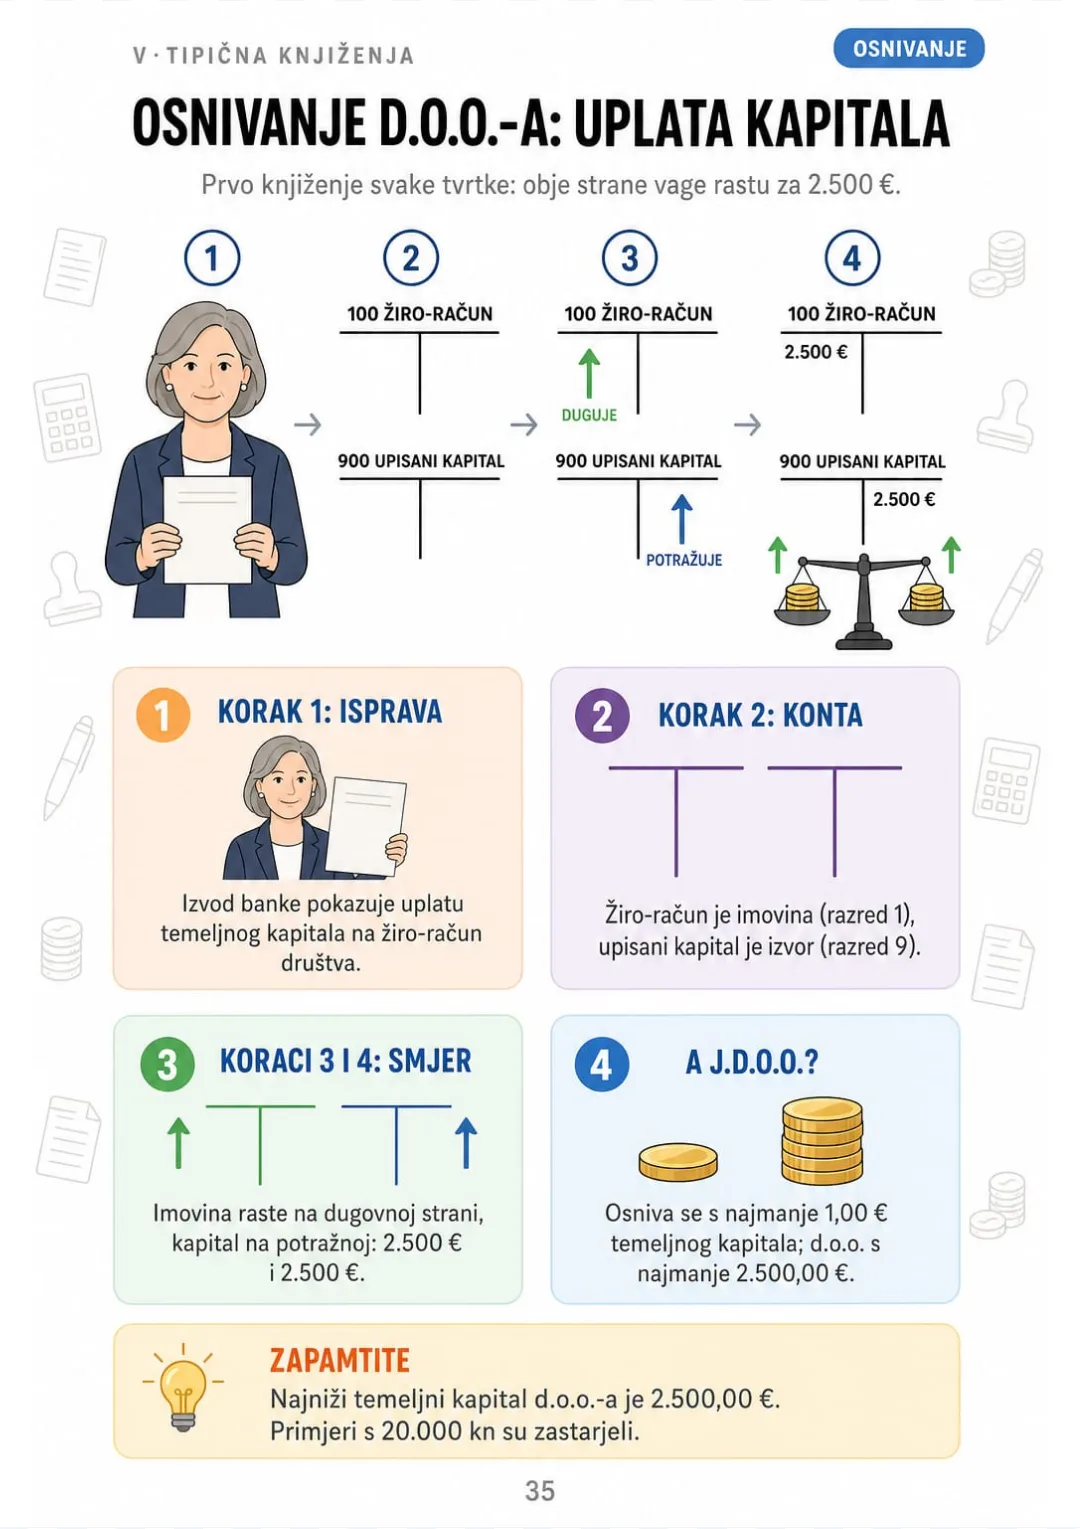
Žiro-račun duguje 2.500 €, upisani kapital potražuje 2.500 €: obje strane vage rastu.
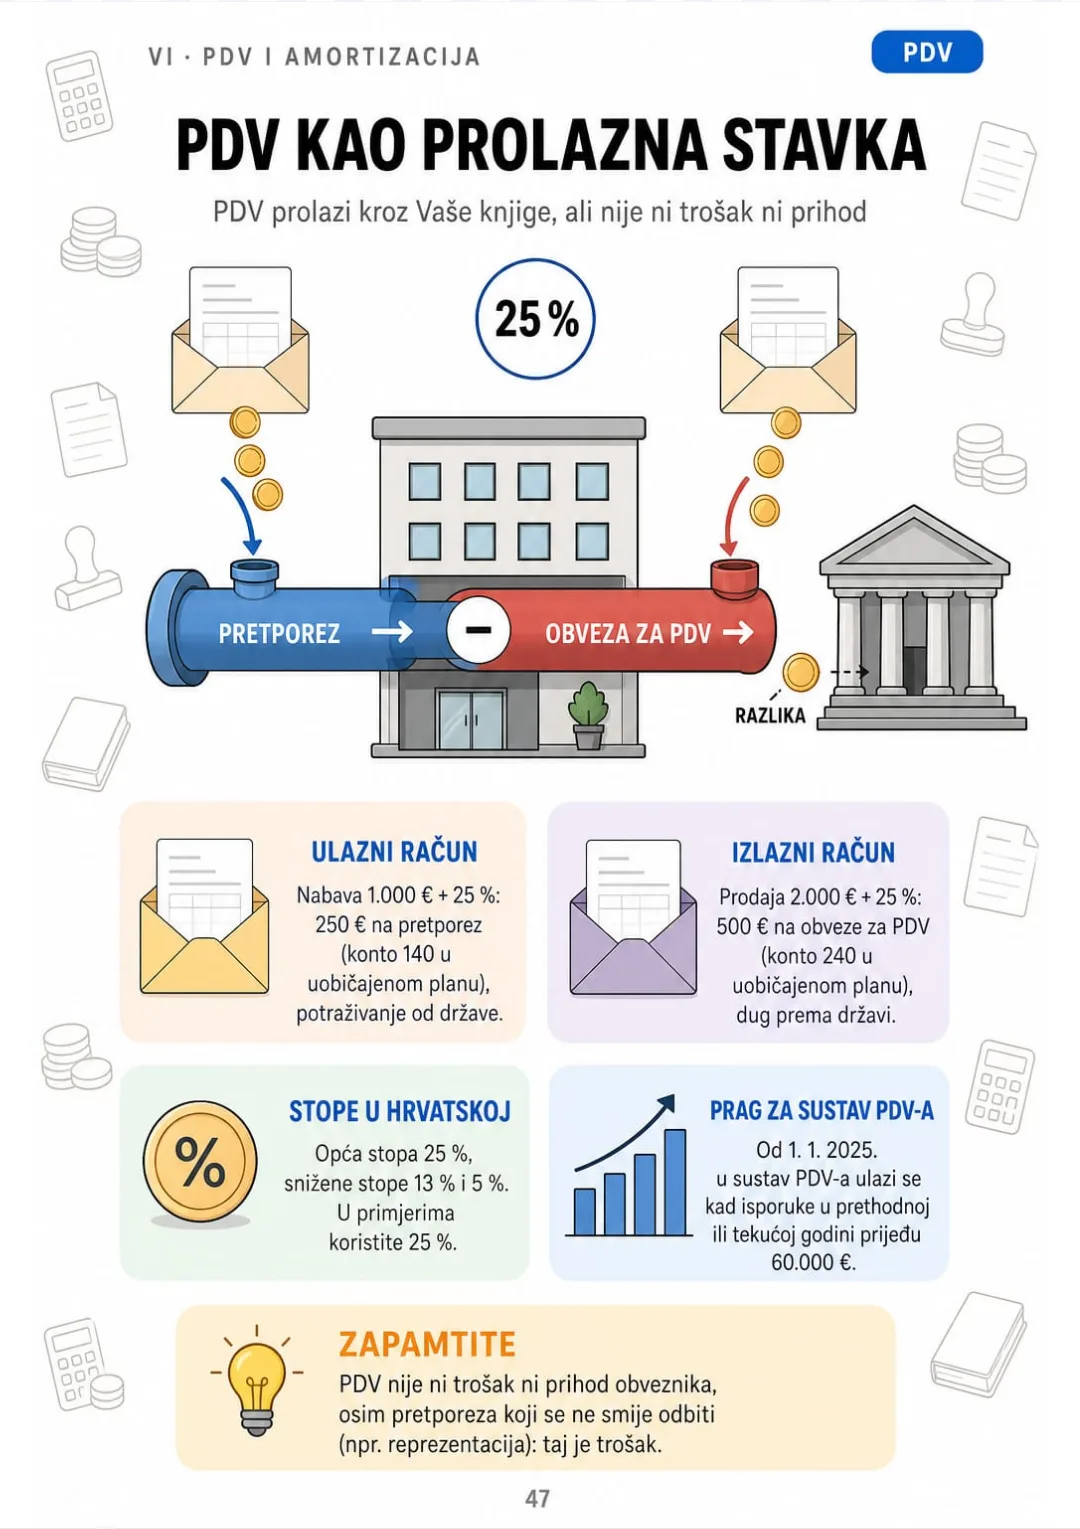
Pretporez 250 €, obveza za PDV 500 €: PDV samo prolazi kroz knjige
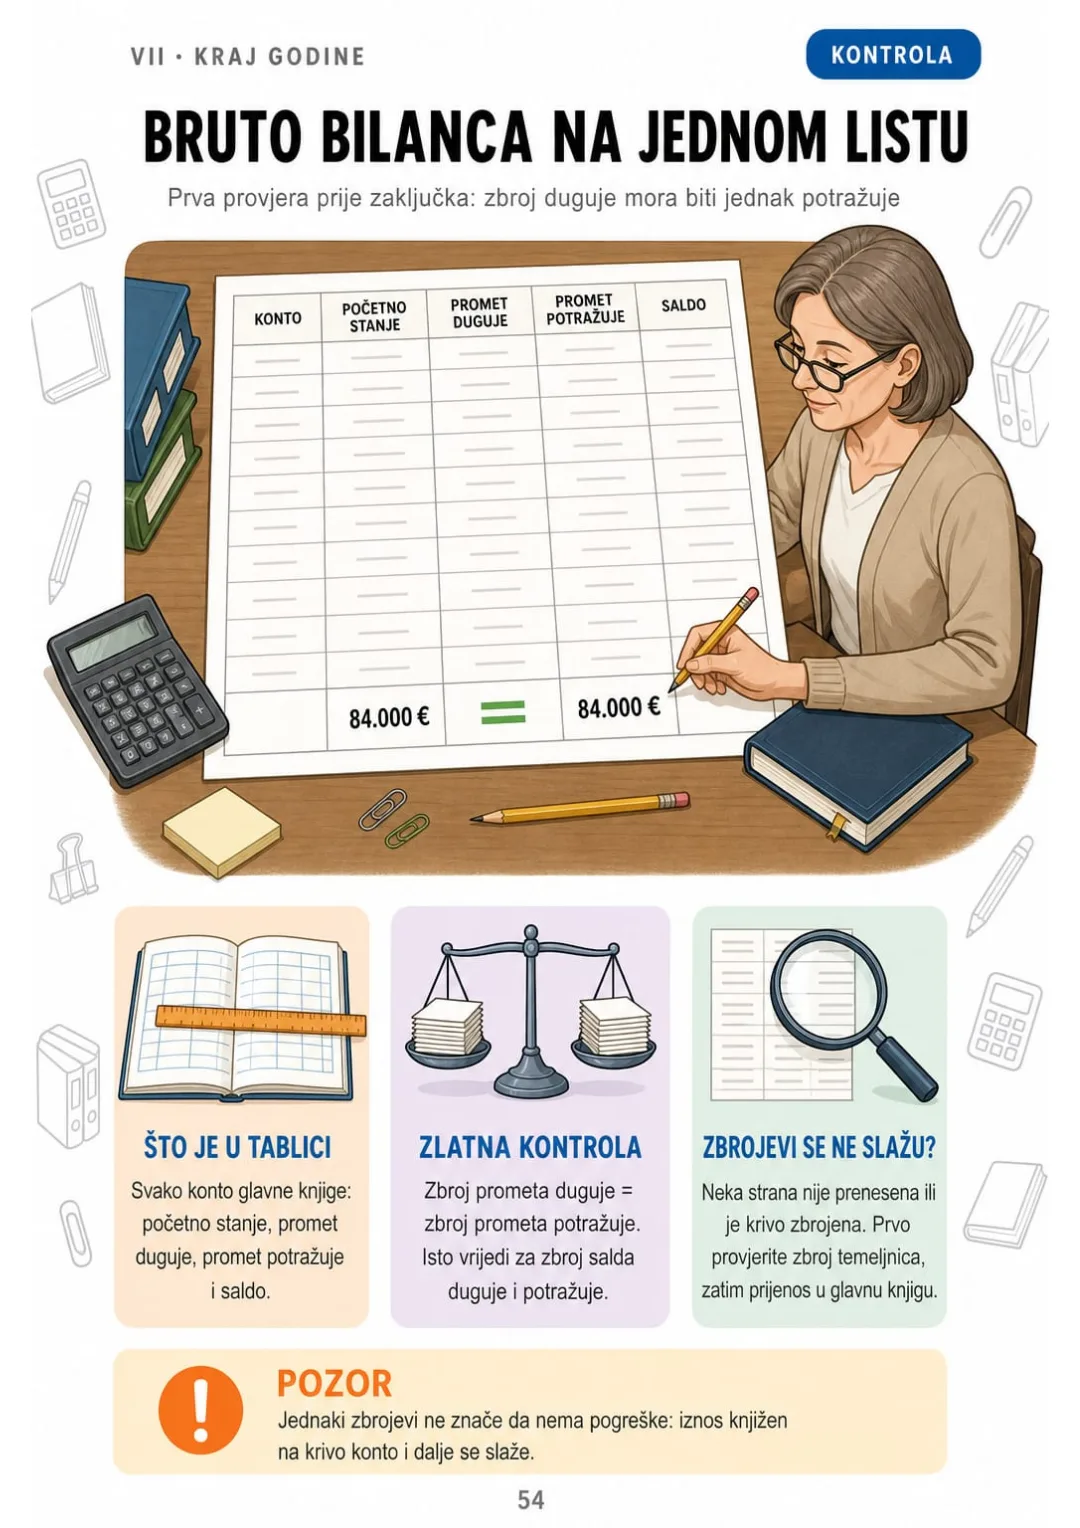
Bruto bilanca: zbroj prometa duguje mora biti jednak zbroju prometa potražuje.
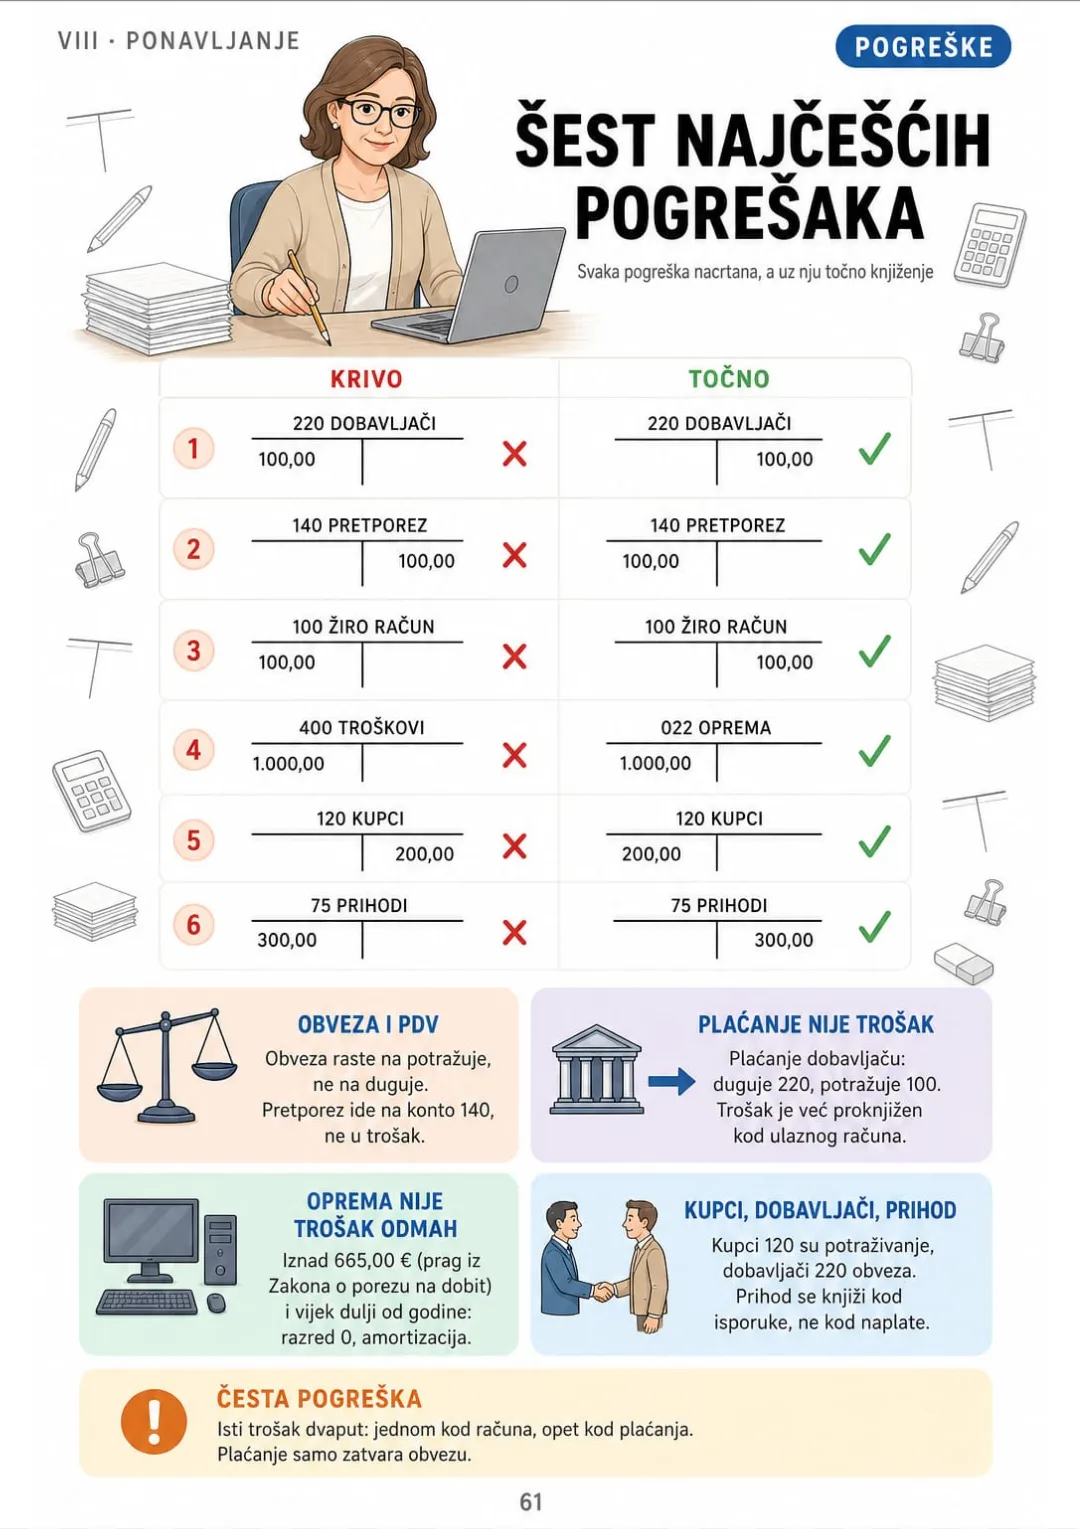
Krivo i točno jedno uz drugo: obveza, PDV, plaćanje, oprema, kupci, prihod

Povucite za više →

Ovo su stvarne stranice iz knjige. Sadržaj je potpun: 8 dijelova i 61 tema.

Problem niste Vi. Problem je kako su Vam to objasnili.

Pred Vama je ulazni račun, a u računskom planu tražite pravi konto. Niz četveroznamenkastih brojeva i nijedan Vam ništa ne govori.

Skripta to objašnjava u odlomcima: razredi, skupine, sintetički konti, analitika. Pročitate, kimnete, a sutradan su to opet samo brojevi.

1 → 10 → 100 → 1000: razred, skupina, sintetički konto, analitika

U knjizi je broj konta nacrtan kao adresa: 1 → 10 → 100 → 1000. Jedna znamenka je razred, dvije skupina, tri sintetički konto, četiri analitika.

Isto je s T-kontom, temeljnicom, PDV-om, amortizacijom i bruto bilancom: svaka tema ima svoju stranicu.

Sljedeći put pogledate broj konta i znate gdje ste. Konto pronađete i proknjižite bez vraćanja u skriptu.

USPOREDITE SAMI

Ista Tema, Dva Načina Učenja

UMJESTO OVOGA
  • Skripta: redak za retkom
  • Kontna pravila objašnjena samo riječima
  • Na tečaj dolazite s nedoumicama
Konto je osnovni instrument evidentiranja promjena na pojedinim pozicijama imovine, obveza, kapitala, prihoda i rashoda. Svaki konto sastoji se od dviju strana, pri čemu se lijeva strana naziva duguje, a desna potražuje. Na kontima aktive početno stanje i povećanja evidentiraju se na strani duguje, dok se smanjenja evidentiraju na strani potražuje; na kontima pasive vrijedi obrnuto. Razlika između zbroja prometa na strani duguje i zbroja prometa na strani potražuje predstavlja saldo konta, koji može biti dugovni ili potražni.
ODABERITE OVO
  • T-konto na jednom crtežu
  • Iznosi i saldo u okviru
  • Pogledate i shvatite
T-konto Žiro-račun: 2.000 € i 1.250 € na duguje, 800 € na potražuje.
SADRŽAJ

Pogledajte sadržaj: 8 dijelova i 61 tema

Bilanca kao vaga, T-konto i kontna pravila, računski plan, od isprave do glavne knjige, tipična knjiženja, PDV i amortizacija, kraj godine te ponavljanje: 65 stranica, sve ilustrirane.

IVaga koja uvijek mora biti u ravnoteži · str. 5–11
  1. Što je zapravo knjigovodstvo
  2. Jednostavno ili dvojno knjigovodstvo
  3. Bilanca kao vaga
  4. Imovina: dugotrajna i kratkotrajna
  5. Izvori: obveze i kapital
  6. Četiri načina na koje se vaga pomiče
  7. Poslovni događaj i knjigovodstvena isprava
IISlovo T: duguje i potražuje · str. 12–19
  1. Konto kao slovo T
  2. Kontna pravila za imovinu
  3. Kontna pravila za obveze i kapital
  4. Kontna pravila za troškove i prihode
  5. Jedna tablica za sva pravila
  6. Metoda u 4 koraka
  7. Dvostrano knjiženje i ravnoteža
  8. Promet i saldo konta
IIIRačunski plan kao karta s deset razreda · str. 20–27
  1. Kako čitati broj konta
  2. Karta svih deset razreda
  3. Razred 0: dugotrajna imovina
  4. Razred 1: novac i potraživanja
  5. Razred 2: obveze
  6. Razredi 3 i 6: zalihe
  7. Razred 4: troškovi po prirodnim vrstama
  8. Razredi 7, 8 i 9: prihodi, rezultat i kapital
IVOd isprave do glavne knjige · str. 28–34
  1. Put jedne isprave
  2. Temeljnica
  3. Dnevnik
  4. Glavna knjiga
  5. Pomoćne knjige
  6. Početna bilanca i otvaranje knjiga
  7. Kako čuvati isprave i knjige
VTipična knjiženja korak po korak · str. 35–46
  1. Osnivanje d.o.o.-a: uplata kapitala
  2. Podizanje gotovine s banke u blagajnu
  3. Nabava materijala od dobavljača
  4. Plaćanje dobavljaču
  5. Prodaja i izlazni račun
  6. Naplata od kupca
  7. Gotovinska prodaja kroz blagajnu
  8. Nabava i prodaja trgovačke robe
  9. Trošak materijala: kad zaliha postaje trošak
  10. Račun za usluge: struja, telefon, najam
  11. Kupnja opreme
  12. Obračun i isplata plaće
VIPDV, amortizacija i razgraničenja · str. 47–53
  1. PDV kao prolazna stavka
  2. Obračun PDV-a na kraju razdoblja
  3. Amortizacija: trošak koji se ne plaća
  4. Izračun amortizacije na primjeru
  5. Razgraničenja: kad račun i razdoblje nisu isti
  6. Tečajne razlike nakon uvođenja eura
  7. Inventura prije zaključka
VIIKraj godine: od bruto bilance do izvještaja · str. 54–60
  1. Bruto bilanca
  2. Zatvaranje troškova i prihoda
  3. Dobit ili gubitak i porez na dobit
  4. Kamo ide dobit
  5. Bilanca na kraju godine
  6. Račun dobiti i gubitka
  7. Godišnji financijski izvještaji i FINA
VIIIPonavljanje i provjera · str. 61–65
  1. Najčešće pogreške pri knjiženju
  2. Kako pronaći pogrešku kad bilanca ne štima
  3. Pitanja koja se najčešće postavljaju na tečaju
  4. Metoda u 4 koraka na jednoj stranici
  5. Kontrolna lista prije zaključka godine

Jedna stranica, jedna tema, sve jasno

Gledajte to ovako:

Ujutro Vas na stolu čeka ulazni račun dobavljača za materijal. Treba ga proknjižiti, a šefica čeka temeljnicu.

Otvorite stranicu o nabavi materijala i vidite dva nacrtana T-konta: materijal raste na duguje, obveza prema dobavljaču na potražuje.

Žiro-račun duguje 2.500 €, upisani kapital potražuje 2.500 €: obje strane vage rastu.

Isto je s plaćanjem dobavljaču, prodajom, blagajnom, amortizacijom i bruto bilancom: svaka tema ima svoju stranicu i ista 4 koraka: koja se dva konta mijenjaju, jesu li imovina, obveza ili kapital, rastu li ili padaju i na koju stranu idu.

„Dvojno knjigovodstvo u slikama” ima 8 dijelova i 61 temu, sve nacrtane, a na kraju najčešće pogreške, metodu u 4 koraka na jednoj stranici i kontrolnu listu za zaključak godine.

Ono što vidite nacrtano ne morate učiti napamet.

Ovo ćete pronaći u knjizi „Dvojno knjigovodstvo u slikama”:

Istr. 5–11

Vaga koja uvijek mora biti u ravnoteži

Što je knjigovodstvo, jednostavno i dvojno, bilanca kao vaga, imovina, izvori, četiri načina na koje se vaga pomiče i knjigovodstvena isprava.

IIstr. 12–19

Slovo T: duguje i potražuje

Konto kao slovo T, kontna pravila za imovinu, obveze, kapital, troškove i prihode, jedna tablica za sva pravila, metoda u 4 koraka, promet i saldo.

IIIstr. 20–27

Računski plan kao karta s deset razreda

Kako čitati broj konta, karta svih deset razreda i svaki razred redom: dugotrajna imovina, novac, obveze, zalihe, troškovi, prihodi, rezultat i kapital.

IVstr. 28–34

Od isprave do glavne knjige

Put jedne isprave, temeljnica, dnevnik, glavna knjiga, pomoćne knjige, početna bilanca i čuvanje isprava.

Vstr. 35–46

Tipična knjiženja korak po korak

Dvanaest tipičnih knjiženja: uplata kapitala, blagajna, nabava, plaćanje dobavljaču, prodaja, naplata, roba, trošak materijala, usluge, oprema i plaća.

VIstr. 47–53

PDV, amortizacija i razgraničenja

PDV kao prolazna stavka i obračun na kraju razdoblja, amortizacija na primjeru, razgraničenja, tečajne razlike nakon uvođenja eura i inventura.

VIIstr. 54–60

Kraj godine: od bruto bilance do izvještaja

Bruto bilanca, zatvaranje troškova i prihoda, dobit ili gubitak i porez na dobit, raspodjela dobiti, bilanca, račun dobiti i gubitka i predaja izvještaja FINA-i.

VIIIstr. 61–65

Ponavljanje i provjera

Najčešće pogreške, kako pronaći pogrešku kad bilanca ne štima, pitanja koja se najčešće postavljaju na tečaju, metoda u 4 koraka i kontrolna lista.

Na kraju knjige: Najčešće pogreške, metoda u 4 koraka na jednoj stranici i kontrolna lista za zaključak godine.
Uz to: 2 knjige na poklon

Zbirka knjiženja s rješenjima

BONUS 1: „Zbirka knjiženja s rješenjima”

Zasebna vrijednost: 17,90 US$

Vježbate na stvarnim poslovnim događajima (nabava, plaćanje dobavljaču, prodaja, blagajna, banka) i odmah provjerite rješenje nacrtano na T-kontima.

Najčešće pogreške početnika + kartice za ponavljanje

BONUS 2: „Najčešće pogreške početnika + kartice za ponavljanje”

Zasebna vrijednost: 14,90 US$

Na jednom mjestu vidite pogreške koje se početnicima najčešće događaju i ponovite cijelu logiku knjiženja na karticama koje možete ispisati i imati pri ruci.

Dvojno knjigovodstvo u slikama i 2 knjige na poklon

  • Dvojno knjigovodstvo u slikama: 65 ilustriranih stranica63 US$
  • BONUS 1: Zbirka knjiženja s rješenjima17,90 US$
  • BONUS 2: Najčešće pogreške početnika + kartice za ponavljanje14,90 US$
  • PDF u visokoj rezoluciji za ispisUključeno
Ukupna vrijednost 95,80 US$
VAŠA CIJENA:
27 US$
UŠTEDITE 68,80 US$
DA, ŽELIM JE ZA 27 US$

📄 Riječ je o digitalnoj knjizi u PDF-u: stiže e-poštom, ništa se ne šalje u tiskanom obliku.

Sigurna kupnjaŠifrirano plaćanjeJamstvo 30 dana

PDF e-poštom: Knjigu „Dvojno knjigovodstvo u slikama” šaljemo Vam u PDF-u e-poštom, a uz nju i obje knjige na poklon. Plaćate jednom: bez rata i dodatnih troškova.

Kome je knjiga namijenjena

Polazite tečaj za knjigovođu

Polazite tečaj za knjigovođu

Uz skriptu s tečaja imate svaku temu nacrtanu na jednoj stranici. Kontna pravila vidite na T-kontu umjesto da ih učite napamet.

Imate d.o.o. ili obrt na dobit

Imate d.o.o. ili obrt na dobit

Kad Vam knjigovođa pokaže bruto bilancu ili obračun PDV-a, otvorite stranicu te teme i pratite. Pitate ono što stvarno trebate, bez osjećaja da ništa ne razumijete.

Već radite u knjigovodstvu

Kad dobijete izvod banke ili ulazni račun, otvorite stranicu tog knjiženja. Vidite koja dva konta i na koju stranu, i ne morate pitati kolege.

Sve što danas dobivate

95,80 US$27 US$
DA, ŽELIM JE ZA 27 US$

📄 Riječ je o digitalnoj knjizi u PDF-u: stiže e-poštom, ništa se ne šalje u tiskanom obliku.

30DANA
JAMSTVO

Jamstvo 30 dana

Isprobajte „Dvojno knjigovodstvo u slikama” s knjigama na poklon: imate 30 dana.

Vraćamo Vam sav novac ako se datoteka ne otvara, ako knjiga nije onakva kakvu vidite ovdje, ako Vam je iznos naplaćen dvaput ili ako e-poruka ne stigne. Dovoljno je da nam pišete.

Plaćate samo jednom. Bez pretplate.

Česta pitanja

Je li ovo za mene ako polazim tečaj za knjigovođu ili krećem od nule?

Da. Knjiga počinje od bilance kao vage i T-konta, a zatim ide do tipičnih knjiženja i zaključka godine. Ako već znate osnove, služi Vam za ponavljanje i provjeru. Ako imate d.o.o. ili obrt koji je obveznik poreza na dobit, pomaže Vam razumjeti ono što Vam knjigovođa pokazuje. Obrt koji plaća porez na dohodak vodi knjigu primitaka i izdataka (KPI), a ona nije tema ove knjige.

Odakle dolazi sadržaj?

Sadržaj je provjeren prema Zakonu o računovodstvu, Hrvatskim standardima financijskog izvještavanja (HSFI), Zakonu o PDV-u i Zakonu o porezu na dobit, uz hrvatski računski plan po razredima 0–9. Nije prijevod stranog udžbenika. Svi su iznosi u eurima, PDV je prikazan po općoj stopi od 25 %, a temeljni kapital d.o.o.-a iznosi 2.500 €, kao od uvođenja eura.

Je li ovo službeni materijal?

Ne. Ovo je ilustrirani materijal za učenje i nije izdanje nijedne institucije ni tečaja. Knjiga ne daje certifikat ni potvrdu o osposobljavanju: nju dobivate na tečaju koji polazite.

Zamjenjuje li knjiga tečaj?

Ne. Knjiga Vam pomaže da shvatite i ponovite gradivo, ali ne zamjenjuje tečaj ni savjet ovlaštenog računovođe ili poreznog savjetnika.

Jesu li pitanja za vježbu ona s ispita?

Ne. Zadaci i pitanja napisani su za ovu knjigu i nisu službena pitanja nijednog ispita.

Kada i kako stiže?

Knjiga i 2 poklona stižu u PDF-u e-poštom, na adresu koju upišete pri plaćanju.

Moram li plaćati svaki mjesec?

Ne. Plaćate jednom i PDF ostaje Vaš.

Mogu li je imati na papiru?

Da. PDF možete ispisati kod kuće ili u fotokopirnici i imati ga pri ruci.

Kako funkcionira povrat?

Jamstvo 30 dana: ako se datoteka ne otvara, ako sadržaj nije onakav kako je opisan na stranici proizvoda, ako Vam je iznos naplaćen dvaput ili Vam e-mail nije stigao, pišite nam i vratit ćemo Vam 100 % iznosa.

Kako mogu platiti?

Karticom, Apple Payem ili Google Payem. Plaćanje je sigurno, a kartica mora imati omogućeno plaćanje na internetu.

Kako funkcionira povrat novca?

Imate 30 dana. Vraćamo Vam sav novac ako se datoteka ne otvara, ako knjiga nije onakva kakvu vidite na ovoj stranici, ako Vam je iznos naplaćen dvaput ili ako e-poruka ne stigne: dovoljno je da nam pišete.

Prije nego što zatvorite stranicu

Gotovo je s čitanjem nakon kojeg ništa ne ostane.

T-konto i broj konta vidite nacrtane i to je to.

Na tečaj i na posao dolazite znajući gdje je što.

Uz slike se uči brže.

Knjiga je ovdje ispod.

Jednokratno plaćanje: 27 US$ · Jamstvo: 30 dana · PDF e-poštom

DA, ŽELIM JE ZA 27 US$

📄 Riječ je o digitalnoj knjizi u PDF-u: stiže e-poštom, ništa se ne šalje u tiskanom obliku.